أمير العسيرى
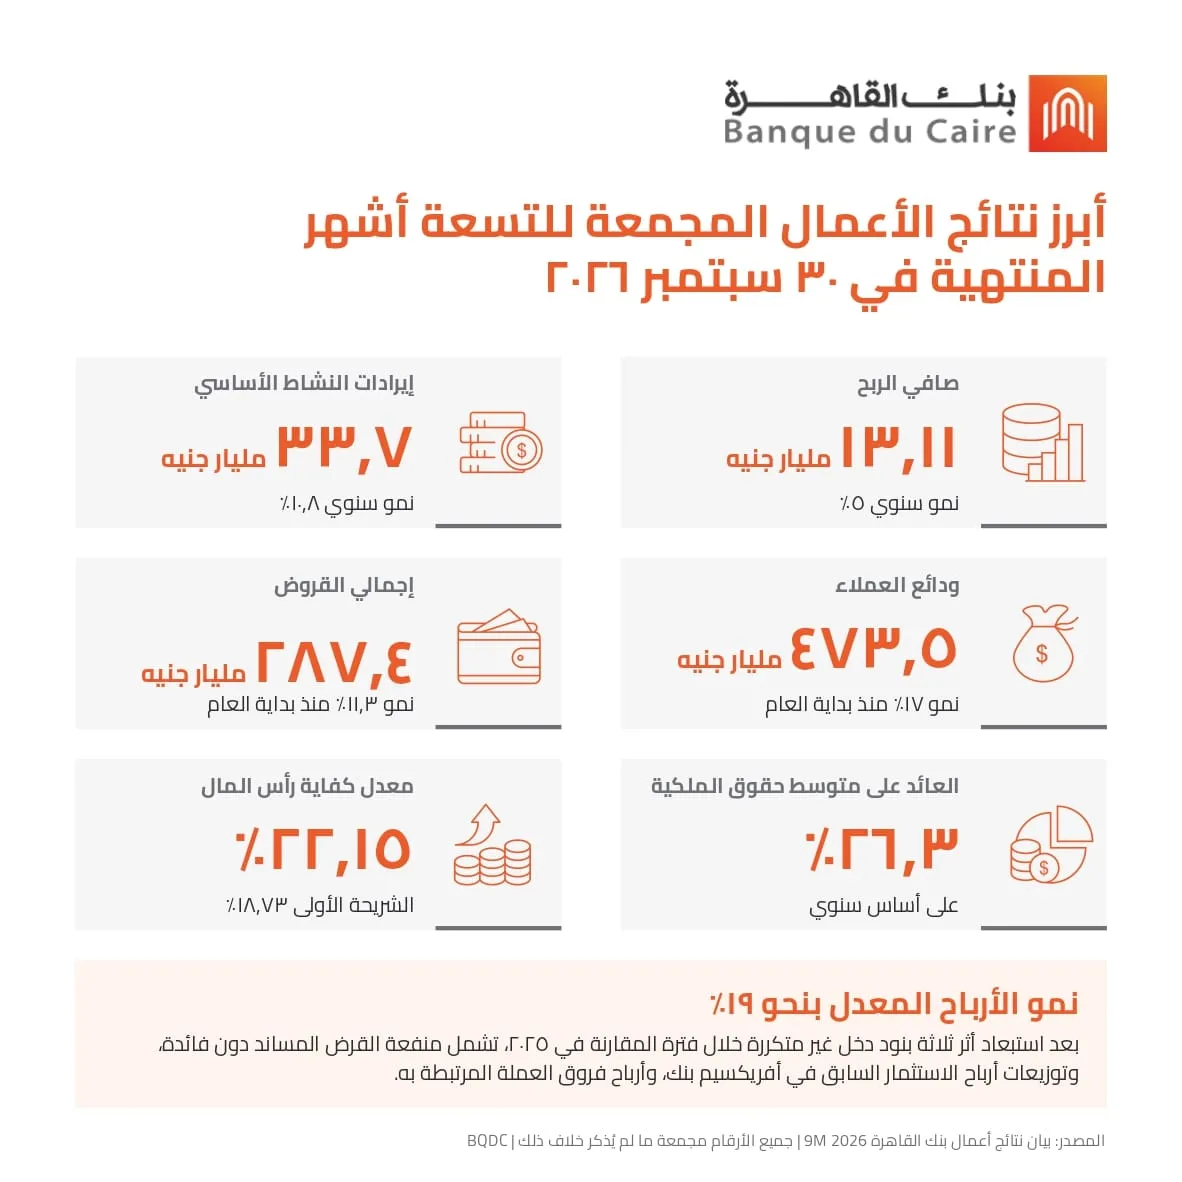
أعلن بنك القاهرة تحقيق صافي أرباح مجمعة بقيمة 13.1 مليار جنيه خلال أول تسعة أشهر من عام 2026، مقابل 12.52 مليار جنيه خلال الفترة المقابلة من عام 2025، بمعدل نمو سنوي بلغ 4.7%، فيما ارتفعت الأرباح قبل الضرائب إلى 19.2 مليار جنيه، وفقًا للقوائم المالية المجمعة للبنك.
وأوضح البنك أن صافي الأرباح ارتفع بنحو 19% بعد استبعاد تأثير ثلاثة بنود استثنائية غير متكررة سجلتها الفترة المقارنة من العام الماضي، تشمل إيرادات القرض المساند دون عائد الذي تم سداده في ديسمبر 2025، وتوزيعات أرباح استثمارات سابقة في البنك الأفريقي للتصدير والاستيراد «أفريكسيم بنك» تم بيعها لاحقًا، إلى جانب أرباح فروق أسعار الصرف المرتبطة بهذا الاستثمار.
نمو الإيرادات التشغيلية وصافي الدخل من العائد
وسجل إجمالي الدخل من الأنشطة التشغيلية نحو 34.56 مليار جنيه خلال أول تسعة أشهر من 2026، مقابل 31.28 مليار جنيه خلال الفترة نفسها من العام السابق، بنمو سنوي بلغ 10.5%.
وارتفع صافي الدخل من العائد بنسبة 10.4% ليصل إلى 28.45 مليار جنيه، مقارنة بنحو 25.76 مليار جنيه، كما صعد صافي الدخل من الأتعاب والعمولات بنسبة 13% إلى 5.26 مليار جنيه، مقابل 4.66 مليار جنيه خلال الفترة المقارنة.
وبلغت الإيرادات الأساسية، التي تشمل صافي الدخل من العائد والأتعاب والعمولات، نحو 33.7 مليار جنيه، بنمو سنوي قدره 10.8%، فيما سجلت المصروفات الإدارية 12.4 مليار جنيه، بزيادة 18%، في ضوء استمرار استثمارات البنك في تحديث النظم المصرفية الأساسية ودعم التحول الرقمي.
وبلغت نسبة التكلفة إلى الدخل 36% خلال الفترة، فيما سجل صافي هامش الفوائد 7.2%.
أصول بنك القاهرة تتجاوز 600 مليار جنيه والودائع ترتفع 17%
وعلى صعيد المركز المالي، ارتفع إجمالي الأصول المجمعة لبنك القاهرة بنسبة 11.2% منذ بداية العام، ليصل إلى 600.9 مليار جنيه بنهاية سبتمبر 2026، مقابل 540.4 مليار جنيه بنهاية ديسمبر 2025.
وزادت ودائع العملاء بنسبة 17%، بما يعادل نحو 69 مليار جنيه، لتسجل 473.5 مليار جنيه، محققة نموًا ربع سنويًا بنسبة 6.7% مقارنة بنهاية يونيو 2026.
واستحوذت ودائع عملاء التجزئة المصرفية على نحو 74% من إجمالي الودائع، كما ارتفعت نسبة الحسابات الجارية وحسابات التوفير إلى إجمالي ودائع العملاء إلى 52.7%، مقابل 51.4% بنهاية ديسمبر 2025.
وفيما يتعلق بمحفظة التمويلات، ارتفع إجمالي القروض للعملاء والبنوك بنسبة 11.3% ليصل إلى 287.4 مليار جنيه، مع نمو قروض الشركات بنسبة 12% وقروض التجزئة المصرفية بنسبة 10.2%، واستقرت نسبة إجمالي القروض إلى الودائع عند 60.7%.
كما ارتفع إجمالي حقوق الملكية، بما في ذلك حقوق الأقلية، بنسبة 12.3% ليصل إلى 70.3 مليار جنيه بنهاية سبتمبر 2026.
مؤشرات جودة الأصول والسيولة في بنك القاهرة
وعلى مستوى جودة الأصول، حافظ البنك على نسبة القروض غير المنتظمة إلى إجمالي القروض عند 3.7%، فيما بلغت نسبة تغطية القروض غير المنتظمة 173.1% بنهاية سبتمبر 2026.
وبلغت نسبة القروض غير المنتظمة المعدلة، بعد استبعاد القروض الممنوحة قبل عام 2020، نحو 2.49% وفقًا للقوائم المالية المستقلة.
كما تراجعت مخصصات الخسائر الائتمانية المتوقعة بنسبة 44% لتسجل 2.1 مليار جنيه خلال أول تسعة أشهر من 2026، مقابل 3.8 مليار جنيه خلال الفترة المقابلة من العام السابق، وانخفضت تكلفة المخاطر إلى 1.03% مقابل 2.09%.
وسجل معدل كفاية رأس المال 22.15%، وبلغ معدل الشريحة الأولى من رأس المال 18.73%، فيما وصلت نسبة تغطية السيولة إلى 759%، ونسبة صافي التمويل المستقر إلى 177.3%، وفقًا للمؤشرات المعلنة بالقوائم المالية.
وعلى صعيد الربحية، بلغ العائد السنوي على متوسط حقوق الملكية 26.3%، والعائد السنوي على متوسط الأصول 3.1%.
أداء بنك القاهرة خلال الربع الثالث من 2026
وعلى مستوى أداء الربع الثالث منفردًا، ارتفع إجمالي الدخل من الأنشطة التشغيلية بنسبة 2.2% على أساس ربع سنوي ليصل إلى 11.8 مليار جنيه، مدفوعًا بنمو الإيرادات الأساسية بنسبة 1.7% إلى 11.5 مليار جنيه.
وفي المقابل، سجل صافي الربح المجمع 4.17 مليار جنيه خلال الربع الثالث من 2026، مقابل 4.8 مليار جنيه خلال الربع الثاني، بتراجع 13.1%، متأثرًا بارتفاع عبء الخسائر الائتمانية المتوقعة إلى نحو 1.1 مليار جنيه، مقارنة بـ489 مليون جنيه في الربع السابق، إلى جانب تسجيل مصروفات تشغيل أخرى بقيمة 231 مليون جنيه، مقابل إيرادات أخرى بلغت 115 مليون جنيه خلال الربع الثاني.
وتعكس نتائج بنك القاهرة خلال الأشهر التسعة الأولى من 2026 نموًا في الإيرادات الأساسية والودائع والأصول، إلى جانب استمرار البنك في تعزيز كفاءته التشغيلية وتطوير بنيته التكنولوجية، مع الحفاظ على مؤشرات قوية للسيولة وكفاية رأس المال وجودة الأصول.